会計や簿記で減価償却を調べていると、まず「耐用年数が終わるまで1円・数円単位で正確に償却してきたのに、最後だけ必ず1円を残す(備忘価額)」というルールに疑問を持つ。さらに突き詰めると「そもそも設備を買った年に100万円払ったのだから、今年は100万円の赤字ですと言った方がよほど直感的ではないか」と感じるのは自然な感覚だ。なぜ会計は現金の出入りそのままにせず、減価償却と「最後の1円」という仕組みを採っているのか、3つの計算書の役割から整理した。
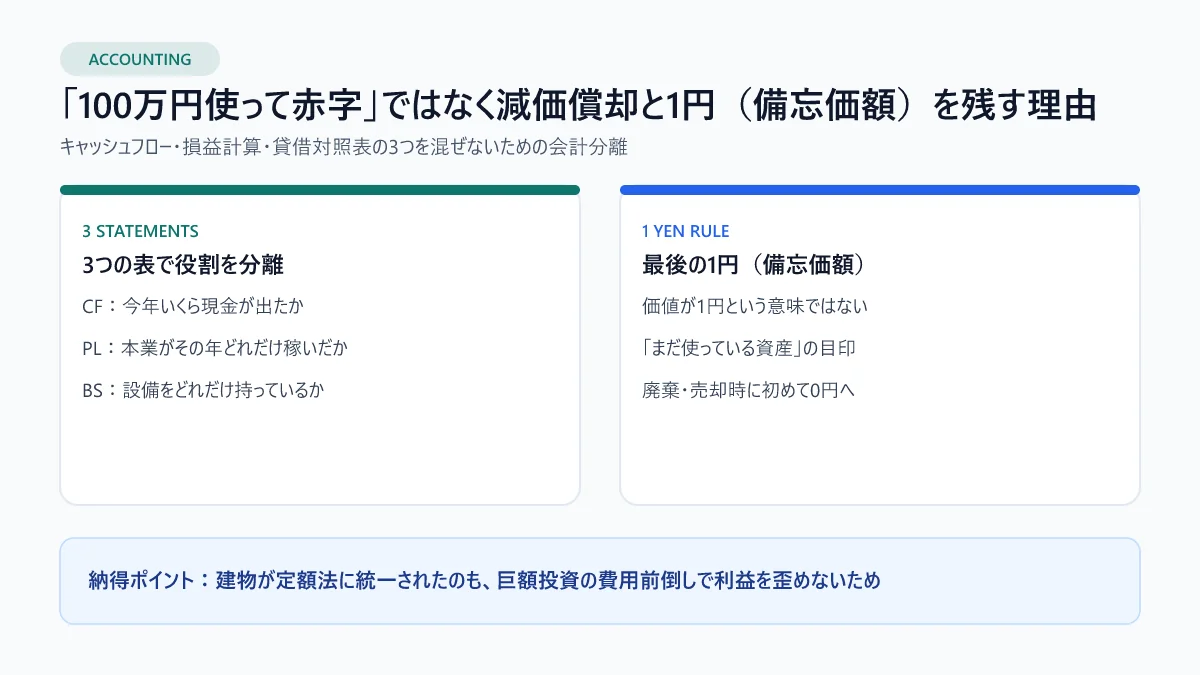
1. 「現金が減ったこと」と「本業が赤字か」を混ぜないため
「今年は100万円投資したので現金が減った」という事実をそのまま出したいなら、その役割はキャッシュフロー計算書が担っている。一方で、もし損益計算まで同じように購入年に100万円全額を費用にしてしまうと、工場や高額設備を買った年だけ突然の巨額赤字になり、翌年は急に黒字に見えるという極端なブレが起きる。
それでは「この会社は本業で毎年安定して稼ぐ力があるのか、それとも本当に赤字続きなのか」が外から読めなくなる。そこで会計では目的ごとに3つの表を分けている。
| 計算書 | 何を見せる表か | 100万円の設備投資の扱い |
|---|---|---|
| キャッシュフロー計算書 | 今年いくら現金が出入りしたか | 購入年に -100万円 としてそのまま記録 |
| 損益計算書(PL) | 本業がその年どれだけ稼いだか | 耐用年数で割って毎年少しずつ費用化(減価償却) |
| 貸借対照表(BS) | 設備や資産をどれだけ持っているか | 残存価値を管理し、償却後は 1円 を残す |
2. 建物が「定額法」に統一されているもう一つの理由
減価償却には毎年均等に落とす「定額法」と、初年度に大きく落とす「定率法」があるが、建物などの巨額な資産については定額法に限定されている。もし建物に定率法を認めてしまうと、取得直後の数年間だけ巨額の減価償却費を計上して利益を大きく圧縮し、税金の支払いを先送りする節税効果が極端に大きくなりすぎるからだ。
費用計上の前倒しを抑え、企業ごとの利益の見え方が歪まないようにそろえる意味でも、定額法への統一には合理性がある。
3. 1円がゼロになる瞬間は「廃棄・売却したとき」
耐用年数が終わって償却し切ったあとも、現場でパソコンや設備をそのまま使い続けているケースは多い。もし償却完了と同時に帳簿価額を0円にして台帳から消してしまうと、まだ手元にある資産の管理ができなくなってしまう。
そのため廃棄や売却をして実際に手元から無くなるまでは1円を残しておき、処分(除却)した時点で初めてその1円を落として帳簿から外す仕組みになっている。
4. 会計ルールを「3つの視点」で読み解く
「現金の動き」と「毎年の稼ぐ力」と「保有資産の台帳」を1つの数字で全部表そうとすると無理が出る。減価償却と備忘価額1円は、その3つを混ぜずに並べて見せるための実務上の知恵だと捉えると納得しやすい。
レポートや学習メモをまとめる際に文章量を調整したいときは、文字数カウントツールで要点を短く整えると見返しやすい。